Giá trị hàng tồn kho cuối năm ảnh hưởng trực tiếp đến giá vốn hàng bán, lợi nhuận và số thuế doanh nghiệp phải nộp. Vì vậy, doanh nghiệp cần hiểu rõ phương pháp tính đang áp dụng.
Trả lời nhanh
- Nếu không đăng ký phương pháp đánh giá hàng tồn kho, công ty về nguyên tắc áp dụng phương pháp giá nhập cuối kỳ (最終仕入原価法) theo quy định thuế Nhật Bản.
- Nếu muốn sử dụng bình quân gia quyền (総平均法 hoặc 移動平均法), doanh nghiệp cần thực hiện thủ tục lựa chọn hoặc thay đổi phương pháp với cơ quan thuế.
- Công ty đã quyết toán nhiều năm nhưng tự chuyển sang bình quân gia quyền cần kiểm tra lại hồ sơ thuế trước khi tiếp tục áp dụng.
Bài liên quan trên ATTO
- → Công ty mới thành lập ở Nhật: hồ sơ thuế gì, nộp ở đâu, hạn khi nào?
- → Công ty quyết toán xong: sổ và chứng từ cần giữ đến khi nào?
- → Thuế doanh nghiệp (法人税) tại Nhật: khi nào 15%, khi nào 23,2%? (bài sắp đăng)
1. Giá nhập cuối kỳ và bình quân gia quyền khác nhau thế nào?
Giả sử công ty nhập cùng một loại hàng hóa trong năm:
| Lần nhập | Số lượng | Đơn giá |
|---|---|---|
| Lần 1 | 100 sản phẩm | 1.500¥ |
| Lần 2 | 100 sản phẩm | 1.200¥ |
| Lần 3 | 100 sản phẩm | 1.000¥ |
Cuối năm, công ty còn tồn kho 100 sản phẩm.
Phương pháp giá nhập cuối kỳ (最終仕入原価法)
Lấy đơn giá nhập gần cuối kỳ nhất của loại hàng đó để tính giá trị tồn kho:
Phương pháp bình quân gia quyền cả kỳ (総平均法)
Tính đơn giá bình quân từ tổng giá trị và số lượng hàng nhập trong ví dụ:
Giá trị tồn kho cuối năm khoảng 123.333¥.
Như vậy, cùng 100 sản phẩm tồn kho nhưng hai phương pháp cho kết quả chênh lệch khoảng 23.333¥.
Lưu ý: Ví dụ giả định không có hàng tồn đầu kỳ và không phát sinh các chi phí mua hàng khác. Khi tính thực tế phải xét cả hàng tồn đầu kỳ và giá gốc hàng tồn kho.
2. Giá nhập cuối kỳ tăng hoặc giảm ảnh hưởng thế nào đến thuế?
Nếu giá nhập cuối kỳ cao hơn giá bình quân, phương pháp giá nhập cuối kỳ thường làm giá trị tồn kho cao hơn, giá vốn thấp hơn và lợi nhuận cao hơn.
Ngược lại, nếu giá nhập cuối kỳ thấp hơn giá bình quân, giá trị tồn kho thường thấp hơn, giá vốn cao hơn và lợi nhuận thấp hơn.
Điều này có thể ảnh hưởng đến số thuế doanh nghiệp phải nộp.
Tuy nhiên, công ty không được tự ý thay đổi phương pháp mỗi năm chỉ để giảm thuế. Phương pháp đánh giá hàng tồn kho cần được áp dụng nhất quán và tuân thủ thủ tục thuế.
3. Muốn dùng bình quân gia quyền có phải đăng ký không?
Có. Doanh nghiệp cần phân biệt hai trường hợp:
Công ty mới thành lập
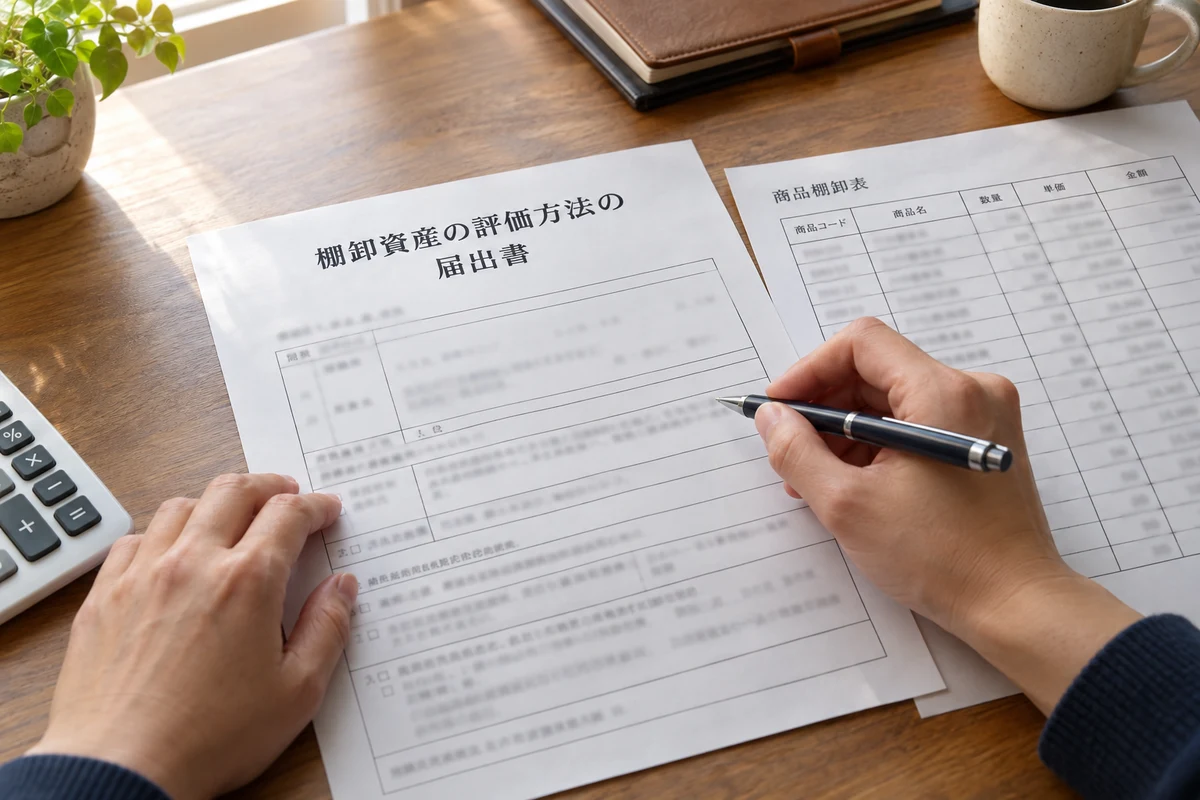
Nếu muốn chọn phương pháp bình quân gia quyền ngay từ đầu, công ty nộp 棚卸資産の評価方法の届出書 (Giấy thông báo phương pháp đánh giá hàng tồn kho).
Thời hạn thông thường là trước hoặc vào hạn nộp tờ khai quyết toán thuế của kỳ kế toán đầu tiên. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5100, phần hồ sơ tùy chọn khi thành lập pháp nhân.
Công ty đã hoạt động nhiều năm
Nếu muốn thay đổi phương pháp đang áp dụng, công ty cần xin chấp thuận bằng hồ sơ 棚卸資産の評価方法の変更承認申請書 (Đơn xin chấp thuận thay đổi phương pháp đánh giá hàng tồn kho).
Về nguyên tắc, hồ sơ phải nộp chậm nhất vào ngày trước khi bắt đầu kỳ kế toán muốn áp dụng phương pháp mới.
Đối với bình quân gia quyền, doanh nghiệp cần xác định rõ sử dụng phương pháp bình quân cả kỳ (総平均法) hay bình quân liên hoàn (移動平均法). ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — mẫu đơn xin chấp thuận thay đổi phương pháp đánh giá hàng tồn kho (棚卸資産の評価方法の変更承認申請書).
4. Đã dùng bình quân gia quyền nhưng chưa đăng ký thì sao?
Đây là trường hợp doanh nghiệp cần kiểm tra trước khi quyết toán kỳ tiếp theo.
Ví dụ, công ty đã hoạt động nhiều năm, trước đây không đăng ký phương pháp đánh giá hàng tồn kho, nhưng năm ngoái bắt đầu tính theo bình quân gia quyền.
Doanh nghiệp nên thực hiện ba bước:
- Kiểm tra hồ sơ thuế để xác nhận phương pháp đánh giá hàng tồn kho đã đăng ký hoặc đang được áp dụng theo quy định.
- Đối chiếu giá trị hàng tồn kho, giá vốn và lợi nhuận năm trước theo phương pháp phù hợp để xác định có phát sinh chênh lệch thuế hay không.
- Trao đổi với chuyên viên thuế (税理士) về việc điều chỉnh hồ sơ năm trước nếu cần và thủ tục xin thay đổi phương pháp cho các kỳ tiếp theo.
Lưu ý: Việc đã sử dụng bình quân gia quyền trên phần mềm kế toán hoặc trong báo cáo quyết toán không đồng nghĩa với việc phương pháp đó đã được cơ quan thuế chấp thuận. Đơn xin thay đổi nộp sau cũng không mặc nhiên hợp thức hóa cách tính của kỳ trước.
Kết luận
Phương pháp tính hàng tồn kho không chỉ ảnh hưởng đến số liệu kế toán mà còn ảnh hưởng đến lợi nhuận tính thuế.
Đối với doanh nghiệp tại Nhật, điều quan trọng là lựa chọn phương pháp phù hợp, thực hiện đúng thủ tục thuế và áp dụng nhất quán qua các kỳ kế toán.
ATTO hỗ trợ tập hợp chứng từ, đối chiếu số liệu nhập – xuất – tồn và nhập dữ liệu kế toán. Việc xác định phương pháp tính thuế, đánh giá nghĩa vụ điều chỉnh hồ sơ và đại diện khai thuế do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
Đối chiếu ngày 15/10/2026.
- Cơ quan Thuế Quốc gia Nhật Bản — Hồ sơ thuế khi thành lập pháp nhân (No.5100).
- Cơ quan Thuế Quốc gia Nhật Bản — Tài liệu đào tạo thuế pháp nhân, phần phương pháp đánh giá hàng tồn kho.
- Cơ quan Thuế Quốc gia Nhật Bản — Các mẫu đơn và hồ sơ xin thay đổi phương pháp đánh giá hàng tồn kho.
Từ vựng chuyên môn
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Phương pháp giá nhập cuối kỳ | 最終仕入原価法 | saishu shiire genka hou |
| Phương pháp bình quân gia quyền cả kỳ | 総平均法 | sou heikin hou |
| Phương pháp bình quân liên hoàn | 移動平均法 | idou heikin hou |
| Giấy thông báo phương pháp đánh giá hàng tồn kho | 棚卸資産の評価方法の届出書 | tanaoroshi shisan no hyouka houhou no todokedesho |
| Đơn xin chấp thuận thay đổi phương pháp đánh giá hàng tồn kho | 棚卸資産の評価方法の変更承認申請書 | tanaoroshi shisan no hyouka houhou no henkou shounin shinseisho |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →