Công ty tại Nhật đã quyết toán xong, tủ chứng từ ngày càng đầy và phần mềm kế toán cũng sắp thay đổi.
Vậy sổ sách, hoá đơn và chứng từ cần lưu bao lâu? Khi nào doanh nghiệp có thể dọn hồ sơ cũ?
Trả lời nhanh
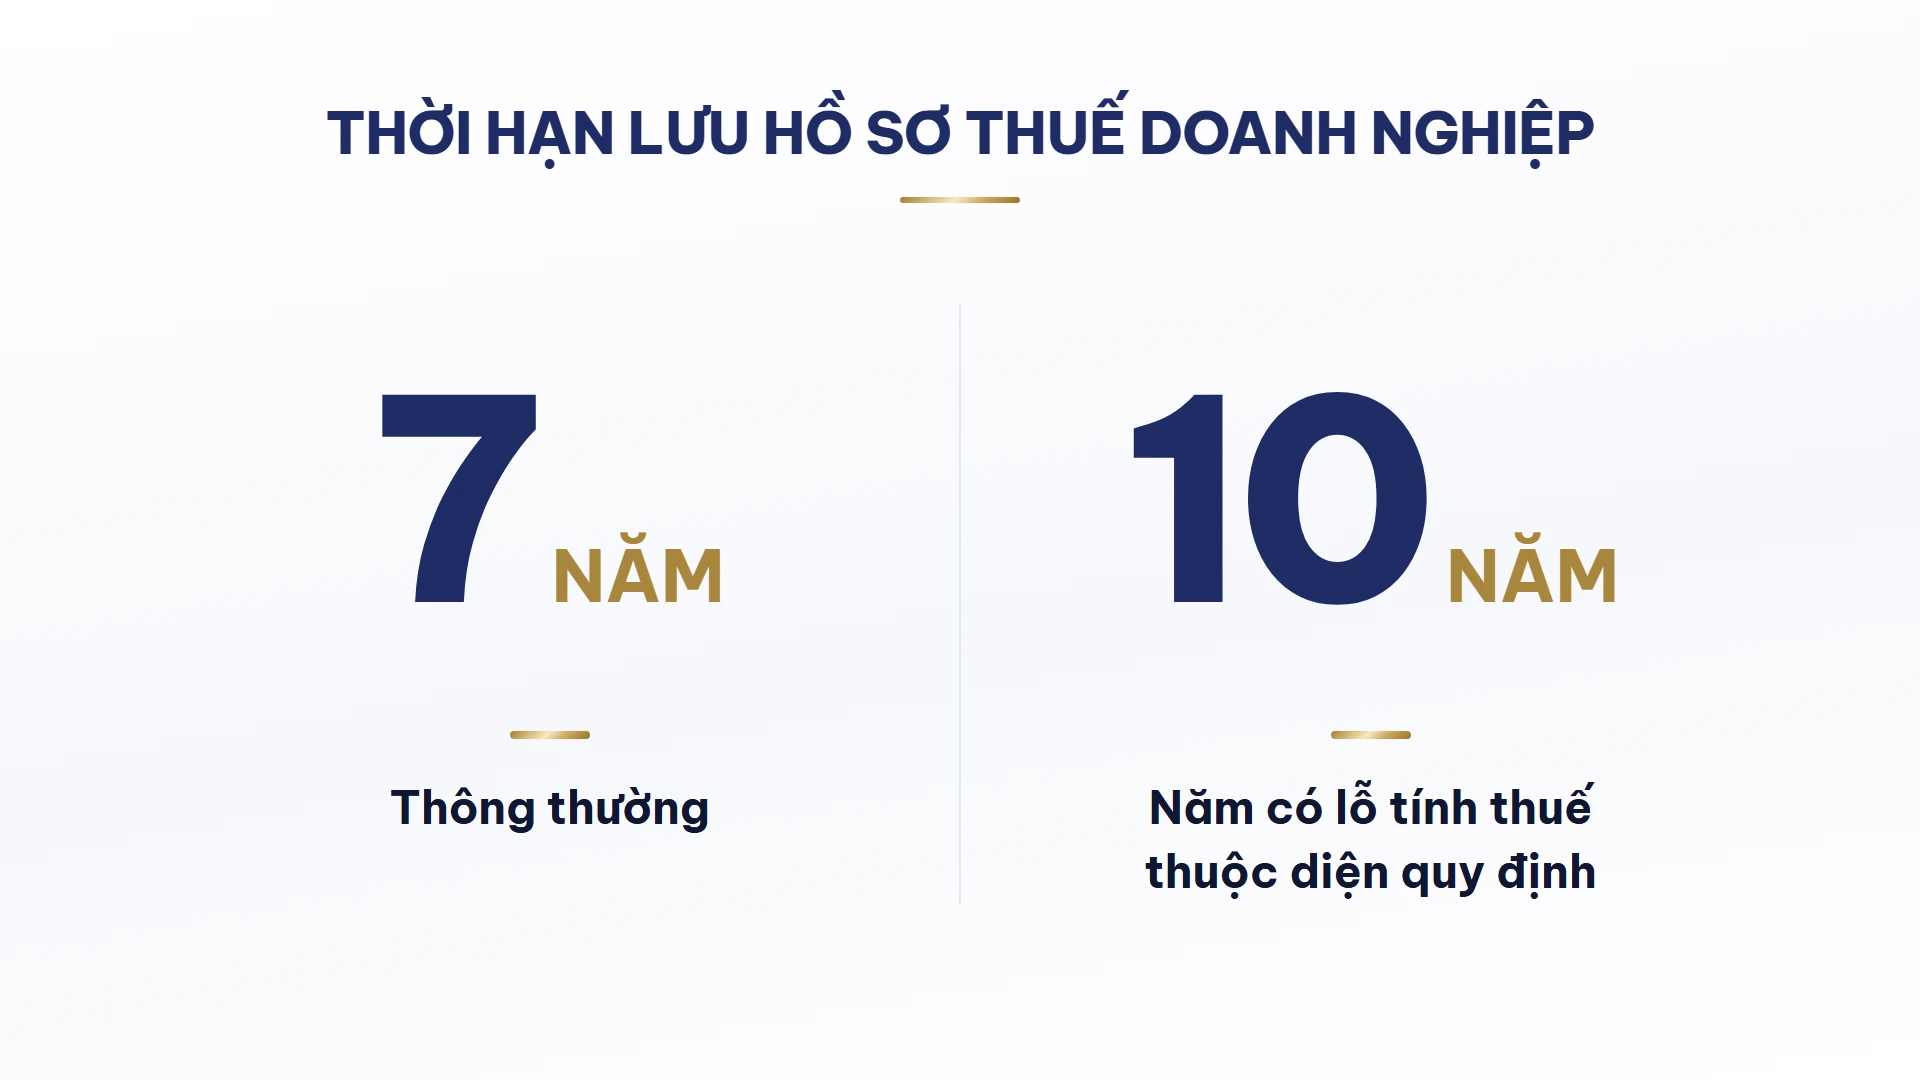
Hồ sơ thuế doanh nghiệp thông thường phải lưu 7 năm; năm có lỗ tính thuế thuộc diện quy định có thể phải lưu 10 năm.
Không phải công ty từng bị lỗ thì tất cả hồ sơ đều lưu 10 năm — mốc dài hơn chỉ áp cho đúng năm phát sinh khoản lỗ đó.
Một số sổ sách quan trọng còn phải lưu 10 năm theo Luật Công ty (会社法), và hoá đơn nhận bằng dữ liệu điện tử cần được lưu đúng cách, không chỉ in ra giấy.
Bài liên quan trên ATTO
1. Sổ sách, chứng từ phải lưu 7 năm hay 10 năm?
- Thông thường, hồ sơ thuế doanh nghiệp phải lưu sổ sách (帳簿 – chobo) và chứng từ 7 năm.
- Năm phát sinh khoản lỗ tính thuế (欠損金 – kesson-kin) thuộc diện quy định có thể phải lưu 10 năm.
- Lỗ trên báo cáo kế toán và khoản lỗ tính thuế không phải lúc nào cũng giống nhau. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản (国税庁 – Kokuzeicho) — No.5930.
Ví dụ dễ hiểu:
- Năm 2024: Công ty có lãi, hồ sơ thuế thông thường áp dụng thời hạn lưu 7 năm.
- Năm 2025: Công ty phát sinh khoản lỗ tính thuế (欠損金) và đã kê khai theo chế độ khai thuế xanh (青色申告 – aoiro shinkoku), hồ sơ của năm này thuộc diện lưu 10 năm. Điều kiện để khoản lỗ còn dùng được, xem Công ty kinh doanh bị lỗ tại Nhật: Được chuyển lỗ trong bao nhiêu năm? ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5930, chú thích 3.
Như vậy, thời hạn lưu hồ sơ được xác định theo từng năm tài chính và điều kiện áp dụng, không có nghĩa công ty từng bị lỗ thì tất cả hồ sơ đều phải lưu 10 năm.
Lưu ý: Đây là thời hạn theo quy định thuế doanh nghiệp. Một số sổ sách và tài liệu kế toán quan trọng còn phải lưu 10 năm theo Luật Công ty Nhật Bản (会社法).
Với khoản ăn uống tiếp khách, xem thêm thông tin cần ghi cùng hoá đơn trong bài Mời khách ăn uống bằng tiền công ty: cần lưu gì ngoài hoá đơn?
2. Thời hạn lưu được tính từ ngày nào?
Ví dụ: Công ty kết thúc năm tài chính ngày 31/03/2026, hạn nộp tờ khai quyết toán thông thường là 31/05/2026, không có gia hạn hoặc tình huống đặc biệt.
- Trường hợp lưu 7 năm: đến hết 31/05/2033.
- Trường hợp lưu 10 năm: đến hết 31/05/2036. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5930, mốc tính thời hạn (ngày sau hạn nộp tờ khai).
Thời hạn được tính từ ngày sau hạn nộp tờ khai theo quy định, không phải từ ngày công ty thực tế nộp hồ sơ. Ví dụ ngày tháng ở trên chỉ áp dụng cho mốc theo thuế doanh nghiệp; mốc 10 năm theo Luật Công ty ở mục 1 tính từ thời điểm khác (thời điểm khoá sổ kế toán), không cùng ngày với ví dụ này.
3. Hoá đơn và chứng từ điện tử phải lưu thế nào?
- Hoá đơn, biên nhận nhận qua email, website hoặc nền tảng mua hàng online cần được lưu dưới dạng dữ liệu điện tử theo quy định áp dụng.
- In hoá đơn ra giấy không mặc nhiên thay thế nghĩa vụ lưu dữ liệu điện tử.
- Dữ liệu cần được lưu đúng yêu cầu, có thể mở và tra cứu khi cần.
- Trước khi đổi phần mềm, đóng tài khoản mua hàng hoặc xoá email cũ, cần kiểm tra khả năng truy xuất và lưu giữ dữ liệu. ④ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — hỏi đáp giao dịch điện tử, bản tháng 07/2026, câu 16, 29 và 30.
Dùng ví dụ Amazon hoặc Rakuten để dễ liên hệ thực tế: Mua hàng trên Amazon, Rakuten cho công ty: cần lưu chứng từ gì? hướng dẫn chi tiết về chứng từ mua hàng online; bài hiện tại chỉ giải thích thời hạn và nguyên tắc lưu.
4. Trước khi hủy hồ sơ cũ cần kiểm tra gì?
- Hồ sơ thuộc năm tài chính nào?
- Đã hết thời hạn lưu theo các quy định áp dụng chưa?
- Có thuộc trường hợp cần lưu lâu hơn không?
- Chứng từ điện tử còn được lưu và truy xuất đúng yêu cầu không?
Nếu chưa chắc chắn, công ty nên xác nhận với chuyên viên thuế (税理士 – Zeirishi) trước khi huỷ.
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
- Cơ quan Thuế Quốc gia Nhật Bản — No.5930: 帳簿書類等の保存期間.
- Cơ quan Thuế Quốc gia Nhật Bản — 電子帳簿保存法一問一答【電子取引関係】, tháng 07/2026, câu 16, 28–30.
Từ vựng chuyên môn
Bảng này để tra nhanh và để copy chữ Hán khi cần hỏi lại chuyên gia.
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Sổ sách | 帳簿 | chobo |
| Khoản lỗ tính thuế | 欠損金 | kesson-kin |
| Chế độ khai thuế xanh | 青色申告 | aoiro shinkoku |
| Luật Công ty Nhật Bản | 会社法 | Kaisha-ho |
| Cơ quan Thuế Quốc gia Nhật Bản | 国税庁 | Kokuzeicho |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →