Công ty thường xuyên mời khách hàng, đối tác đi ăn để trao đổi công việc. Những khoản chi vài nghìn yên mỗi người có thể cộng lại thành số tiền khá lớn trong một năm. Theo quy định thuế Nhật Bản, chi phí ăn uống với đối tác không quá 10.000 yên/người, nếu đáp ứng đủ điều kiện, có thể được tính toàn bộ vào chi phí được trừ khi tính thuế doanh nghiệp, mà không phải tính chung vào hạn mức chi phí tiếp khách thông thường. Vậy cần đáp ứng điều kiện gì và ngoài hóa đơn nhà hàng, công ty phải lưu thêm những thông tin nào?
Trả lời nhanh
Từ 01/04/2024, ngưỡng là không quá 10.000 yên/người, gồm cả đúng 10.000 yên. Khoản đủ điều kiện không cộng vào hạn mức 8 triệu yên/năm của pháp nhân nhỏ đủ điều kiện.
Vượt ngưỡng vẫn có thể được tính chi phí theo quy định tiếp khách thông thường. Hoá đơn và thông tin người dự là cơ sở để chuyên viên thuế (税理士 – Zeirishi) xem xét.
Bài liên quan trên ATTO
1. Ăn uống với khách dưới 10.000 yên/người được lợi gì về thuế?
Những bữa ăn đủ điều kiện được tính toàn bộ vào chi phí thuế, không bị giới hạn tổng cộng ở mức 8 triệu yên/năm. Về thuật ngữ, chúng được loại khỏi nhóm chi phí tiếp khách (交際費等) chịu giới hạn.
Ví dụ giả định: công ty mời 2 đối tác, có 2 nhân viên cùng ăn; tổng 36.000 yên. Bình quân 36.000 ÷ 4 = 9.000 yên/người, có thể áp dụng ngoại lệ nếu đủ hồ sơ.
Khoản phát sinh từ 01/04/2024 dùng ngưỡng không quá 10.000 yên/người; tới hết 31/03/2024 dùng ngưỡng cũ 5.000 yên/người. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5265, phạm vi được loại khỏi chi phí tiếp khách, khoản 2 và chú thích.
2. Trên 10.000 yên/người có được tính chi phí không?
Vẫn có thể được tính theo quy định tiếp khách thông thường, tùy điều kiện pháp nhân. Ngưỡng mỗi người không phải mức trần tuyệt đối; hạn mức 8 triệu yên/năm chỉ dành cho pháp nhân đủ điều kiện. Xem Tặng quà cho khách hàng, đối tác tại Nhật có được tính vào chi phí doanh nghiệp không? ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5265, cách tính phần chi phí không được trừ.
3. Ngoài hoá đơn, công ty phải lưu gì?
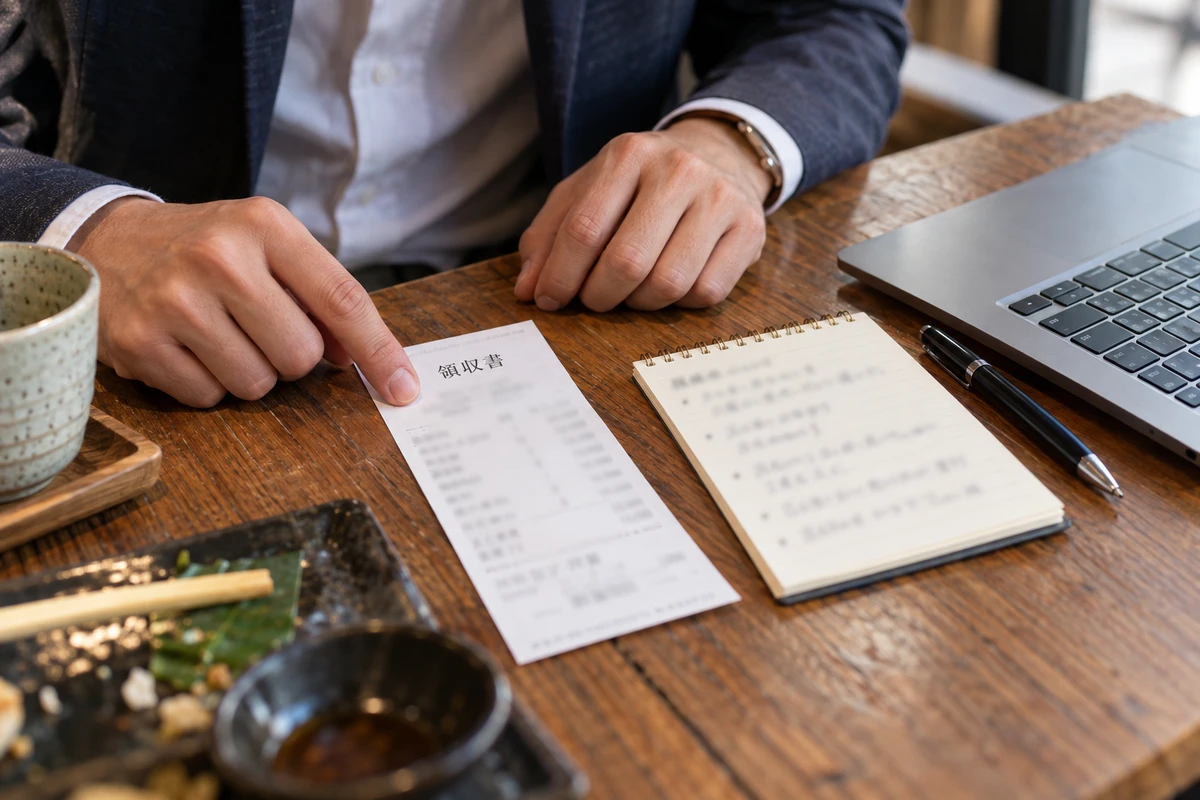
Lưu cùng hoá đơn:
- Ngày ăn uống.
- Tên khách hàng, đối tác và quan hệ kinh doanh.
- Số người tham dự, gồm nhân viên công ty.
- Tổng tiền, tên và địa chỉ nhà hàng; nếu không có cửa hàng cố định hoặc không rõ thông tin, ghi người nhận tiền theo chứng từ.
- Nội dung buổi gặp, như trao đổi hợp đồng.
Ví dụ ghi chú giả định:
Ghi chú ngắn phản ánh thực tế là đủ, không cần tường trình dài. Thiếu tài liệu đủ thông tin thì không được áp dụng ngoại lệ mỗi người; khoản chi được xét theo quy định tiếp khách thông thường. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5265, điều kiện lưu tài liệu, các thông tin (1)–(5).
4. Những trường hợp dễ bị nhầm
- Ăn nội bộ: bữa chỉ dành cho người nội bộ không thuộc ngoại lệ ăn với đối tác; chi phí phúc lợi (福利厚生費) được xét riêng.
- Nhiều công ty chia tiền: về nguyên tắc xét tổng chi bữa ăn và số người, không chỉ phần công ty trả. Khi không nhận được thông báo tổng chi, ngoại lệ có điều kiện cần chuyên viên kiểm.
- Có hay không gồm thuế tiêu dùng: dùng giá trị theo cách hạch toán thuế của công ty, không mặc định giá chưa thuế.
- Giám đốc không nhớ ăn với ai: xác minh từ người tham dự, lịch hẹn rồi ghi đúng thực tế; không tự điền tên, tăng số người hoặc chia một bữa để đạt ngưỡng. ④ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5261; No.5265, chú thích cách hạch toán thuế; Thông đạt 61の4(1)−23, chú thích.
5. ATTO khuyến nghị quản lý chi phí ăn uống thế nào?
Quản lý riêng nhóm ăn uống không quá 10.000 yên/người (少額飲食費) và nhóm tiếp khách thông thường (一般交際費). Đây là hai nhóm ATTO đề xuất để theo dõi, không phải hai tài khoản bắt buộc theo luật.
Lưu hoá đơn, ghi chú và ngày chi tiền nếu khác ngày ăn; bàn giao cho chuyên viên thuế khi quyết toán. Điều kiện chi phí thuế doanh nghiệp khác với khấu trừ thuế tiêu dùng: ghi chú người dự không thay hoá đơn, không tự đổi cách hạch toán để đạt ngưỡng. ⑤ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.6463, xử lý thuế tiêu dùng đối với chi phí tiếp khách.
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
- Cơ quan Thuế Quốc gia Nhật Bản — No.5265: phạm vi và quy định chi phí tiếp khách.
- Cơ quan Thuế Quốc gia Nhật Bản — No.5261: phân biệt tiếp khách và phúc lợi.
- Cơ quan Thuế Quốc gia Nhật Bản — Thông đạt về phạm vi chi phí tiếp khách, mục 61の4(1)−23.
- Cơ quan Thuế Quốc gia Nhật Bản — No.6463: xử lý thuế tiêu dùng đối với chi phí tiếp khách.
Từ vựng chuyên môn
Bảng này để tra nhanh và để copy chữ Hán khi cần hỏi lại chuyên gia.
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Cơ quan Thuế Quốc gia Nhật Bản | 国税庁 | Kokuzeicho |
| Chuyên viên thuế | 税理士 | Zeirishi |
| Chi phí tiếp khách | 交際費等 | Kosaihi to |
| Chi phí phúc lợi | 福利厚生費 | Fukuri koseihi |
| Nhóm ăn uống giá trị nhỏ | 少額飲食費 | shogaku inshokuhi |
| Nhóm tiếp khách thông thường | 一般交際費 | ippan kosaihi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →