Đơn hàng đã giao, tiền đã trừ trên thẻ, nhưng kế toán chỉ nhận một ảnh chụp xác nhận đặt hàng. Để kiểm tra được khoản mua, cần nối dữ liệu đơn hàng với chứng từ và thanh toán, thay vì chỉ gửi tổng tiền đã chi.
Trả lời nhanh
Mua hàng trên Amazon, Rakuten cho công ty cần lấy và lưu chứng từ gì?
Công ty nên ưu tiên tải Invoice từ lịch sử đơn hàng hoặc phần quản lý chứng từ trên nền tảng. Nếu không tìm thấy, hãy liên hệ người bán qua nền tảng hoặc email chính thức để yêu cầu cung cấp.
Ngoài Invoice, cần giữ thông tin đơn hàng, chứng từ thanh toán và tài liệu về huỷ đơn, trả hàng hoặc hoàn tiền nếu phát sinh.
Đặc biệt lưu ý: Theo Luật lưu trữ sổ sách điện tử (電子帳簿保存法), dữ liệu giao dịch điện tử phải được lưu đúng quy định. Từ 01/01/2024, việc chỉ in chứng từ ra giấy rồi xoá dữ liệu điện tử về nguyên tắc không đáp ứng yêu cầu lưu trữ.
Một số công ty có thể được miễn yêu cầu tìm kiếm dữ liệu khi đáp ứng điều kiện, nhưng không được hiểu là miễn lưu trữ dữ liệu điện tử.
Bài liên quan trên ATTO
1. Mua hàng trên Amazon, Rakuten: lấy Invoice ở đâu?
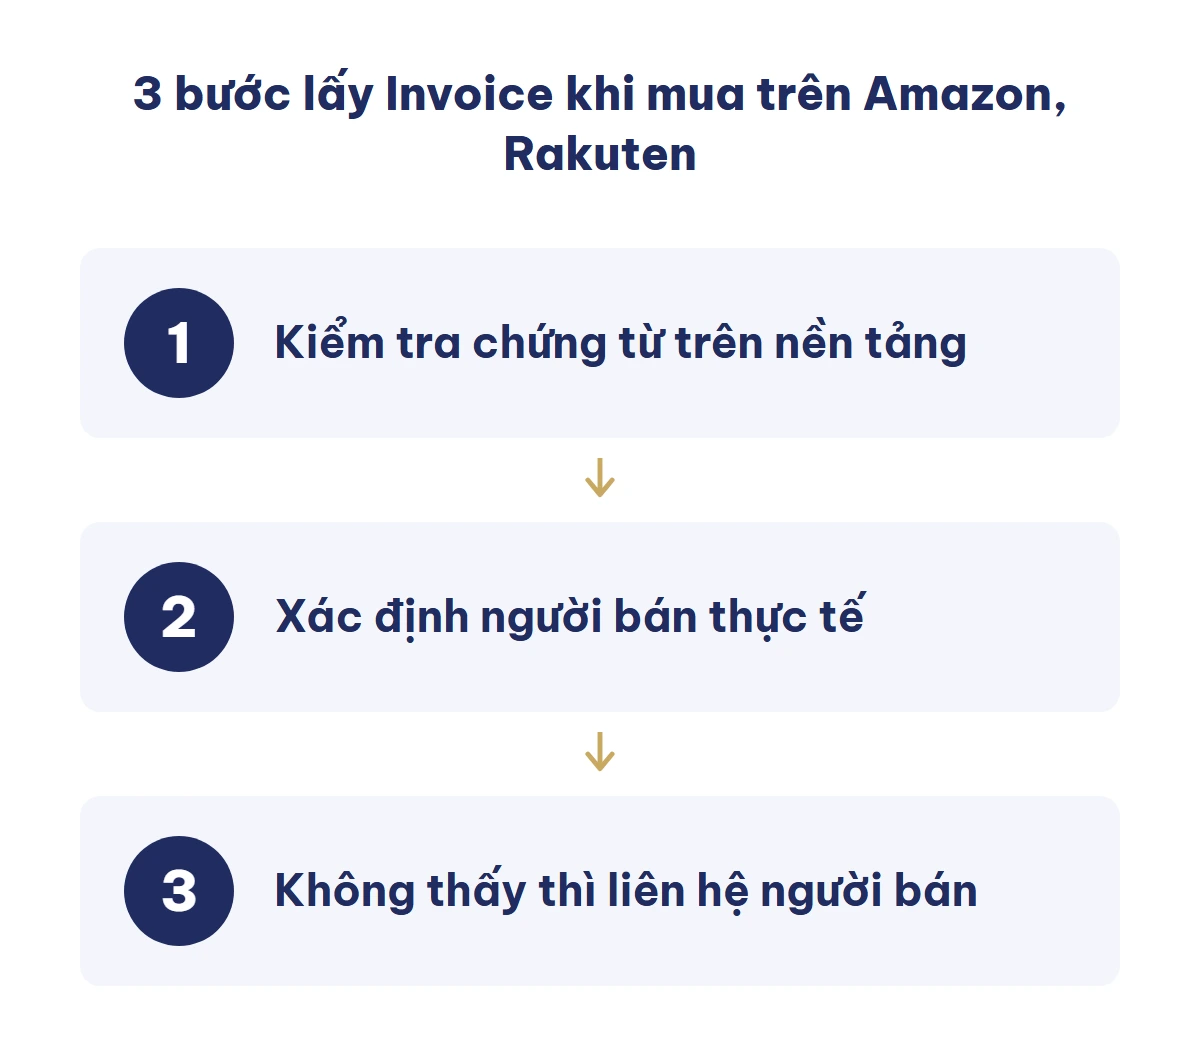
Bước 1 — Kiểm tra chứng từ trên nền tảng. Sau khi mua hàng, công ty truy cập lịch sử đơn hàng hoặc phần quản lý đơn hàng để tìm và tải hoá đơn đủ điều kiện (適格請求書 – Invoice), biên nhận hoặc tài liệu giao dịch được cung cấp. Cần kiểm tra loại chứng từ thực tế, không mặc định tài liệu nào tải được cũng là Invoice hợp lệ.
Bước 2 — Xác định người bán thực tế. Amazon, Rakuten có thể đóng vai trò nền tảng giao dịch; người bán thực tế có thể là đơn vị khác. Kiểm tra thông tin người bán và đơn vị phát hành chứng từ theo từng giao dịch — tên đơn vị phát hành khác tên cửa hàng không có nghĩa Invoice không hợp lệ, nếu nền tảng hoặc trung gian được phép phát hành thay người bán theo quy định. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — tài liệu Invoice cơ bản tháng 05/2026, phần đơn vị trung gian.
Bước 3 — Nếu không tìm thấy Invoice trên nền tảng. Ưu tiên liên hệ trực tiếp người bán qua chức năng liên hệ của nền tảng hoặc email chính thức để đề nghị cung cấp Invoice. Nếu người bán không phát hành được Invoice đủ điều kiện, không tự ý tạo hoặc sửa chứng từ — cần kiểm tra cách xử lý kế toán, thuế theo quy định áp dụng.
Lưu ý: Một đơn hàng có nhiều người bán có thể cần kiểm tra chứng từ theo từng giao dịch.
Nội dung cần có trên Invoice và điều kiện khấu trừ thuế tiêu dùng, xem Thế nào là hoá đơn đủ điều kiện (適格請求書)?
2. Ngoài Invoice, cần giữ những chứng từ nào?
Ngoài Invoice, công ty nên giữ:
- Chứng từ giao dịch: Tải từ nền tảng hoặc nhận trực tiếp từ người bán.
- Thông tin đơn hàng: Mã đơn, ngày mua, người bán, nội dung hàng hoá.
- Chứng từ thanh toán: Sao kê thẻ, biên nhận hoặc dữ liệu thanh toán phù hợp.
- Thông tin điều chỉnh nếu có: Huỷ đơn, trả hàng, hoàn tiền, điều chỉnh số tiền.
Sao kê thanh toán thông thường không thay thế Invoice để khấu trừ thuế tiêu dùng. Nếu nhân viên mua hàng và thanh toán hộ công ty, giữ chứng từ hoàn ứng để kế toán đối chiếu.
Nếu hoá đơn bị mất hoặc thiếu, xem Mất hoá đơn mua hàng: còn được khấu trừ thuế tiêu dùng không?
Lưu ý khi mua hàng trên nền tảng đồ cũ hoặc đấu giá: Nếu công ty mua hàng trên Mercari (メルカリ), Yahoo! Auctions (ヤフオク!) hoặc các nền tảng mua bán giữa cá nhân, người bán có thể không phát hành Invoice. Khi đó, cách thu thập và lưu chứng từ cần được xem xét riêng — xem Mua đồ cũ trên Mercari, Yahoo! Auctions cho công ty: không có Invoice thì lưu chứng từ gì?
3. Lưu chứng từ điện tử theo Luật lưu trữ sổ sách điện tử
Tại Nhật, công ty phải lưu giữ dữ liệu giao dịch điện tử theo quy định của Luật lưu trữ sổ sách điện tử (電子帳簿保存法 – denshi chobo hozonho). Đây là phần quan trọng nhất của bài.
Từ năm 2024, không thể chỉ lưu bản giấy
Ví dụ: Công ty nhận Invoice điện tử khi mua văn phòng phẩm, sau đó in ra để gửi kế toán. Bản in có thể phục vụ việc kiểm tra Invoice, nhưng công ty vẫn phải lưu dữ liệu điện tử theo quy định áp dụng.
Đây là hai yêu cầu pháp lý khác nhau, cần được kiểm tra riêng.
Việc lưu phải đáp ứng điều kiện về tính toàn vẹn, khả năng hiển thị và tra cứu. Không bắt buộc phải mua phần mềm chuyên dụng trong mọi trường hợp. ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — Q&A lưu giao dịch điện tử câu 29.
Lưu trên Amazon, Rakuten hay tải về máy?
Có thể lưu trên nền tảng nếu hệ thống đáp ứng các điều kiện lưu trữ áp dụng và công ty vẫn truy cập được chứng từ trong suốt thời hạn phải lưu. Không mặc định lịch sử đơn hàng trên nền tảng là đủ điều kiện.
ATTO khuyến nghị chủ động tải và sắp xếp chứng từ theo từng tháng hoặc kỳ kế toán, thay vì đợi đến cuối năm mới tìm lại — tránh mất quyền truy cập hoặc không tìm lại được dữ liệu. Invoice nhận qua email cũng cần được bảo quản theo phương thức phù hợp. Không khẳng định nền tảng nào mặc nhiên đáp ứng pháp luật nếu chưa xác minh. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — Q&A lưu giao dịch điện tử câu 44 và 45.
Công ty nhỏ có được miễn một số yêu cầu không?
Nếu doanh thu của kỳ dùng để xét (基準期間 – kijun kikan) không quá 50 triệu yên, công ty có thể được miễn yêu cầu tìm kiếm dữ liệu khi đáp ứng điều kiện cung cấp dữ liệu theo yêu cầu của cơ quan thuế. Ngoài ra, công ty chưa đáp ứng đầy đủ quy định lưu trữ thông thường có thể thuộc diện áp dụng biện pháp hoãn (経過措置 – keika sochi), nếu có lý do phù hợp và đáp ứng điều kiện cung cấp dữ liệu điện tử cùng bản in khi kiểm tra.
Được miễn yêu cầu tìm kiếm dữ liệu không đồng nghĩa được miễn nghĩa vụ lưu dữ liệu điện tử. ④ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — tài liệu "Lưu dữ liệu giao dịch điện tử", tháng 11/2024, cả hai trang.
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
Đối chiếu ngày 13/10/2026. Đây là hướng dẫn hồ sơ chung, không xác nhận chức năng hoặc chính sách riêng của Amazon/Rakuten.
- Cơ quan Thuế Quốc gia Nhật Bản — Invoice cơ bản, bản tháng 05/2026 — trang đánh số 4, 5 và 23.
- Cơ quan Thuế Quốc gia Nhật Bản — Q&A Luật lưu sổ sách điện tử, phần giao dịch điện tử, tháng 07/2026 — câu 29 và 44–45, trang đánh số 17, 28–30.
- Cơ quan Thuế Quốc gia Nhật Bản — Lưu dữ liệu giao dịch điện tử, tháng 11/2024 — hai trang.
Từ vựng chuyên môn
Bảng này để tra nhanh và để copy chữ Hán khi cần hỏi lại chuyên gia.
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Cơ quan Thuế Quốc gia Nhật Bản | 国税庁 | Kokuzeicho |
| Hoá đơn đủ điều kiện | 適格請求書 | tekikaku seikyusho |
| Luật lưu trữ sổ sách điện tử | 電子帳簿保存法 | denshi chobo hozonho |
| Kỳ dùng để xét | 基準期間 | kijun kikan |
| Biện pháp hoãn | 経過措置 | keika sochi |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →