Cửa hàng tại Nhật vừa làm lại quầy, sửa đường điện và thay thiết bị; nhà thầu xuất một hoá đơn chung ghi "sửa chữa cửa hàng".
Khoản nào được ghi chi phí sửa chữa, khoản nào phải ghi vào tài sản?
Trả lời nhanh
Sửa cửa hàng hết 1 triệu yên, công ty có được tính toàn bộ vào chi phí không?
Không nhất thiết. Theo quy định thuế Nhật Bản, cần phân biệt:
- Sửa chữa (修繕費): Khôi phục tình trạng hoặc công năng cũ của tài sản, có thể được ghi nhận vào chi phí.
- Nâng cấp tài sản (資本的支出): Làm tăng giá trị, bổ sung công năng hoặc kéo dài thời gian sử dụng tài sản, về nguyên tắc phải ghi nhận vào tài sản và khấu hao theo quy định.
Có hai ngưỡng tiền đáng chú ý:
- Dưới 200.000 yên: Có quy định cho phép xử lý là chi phí sửa chữa đối với một lần sửa chữa hoặc cải thiện đáp ứng điều kiện.
- Dưới 600.000 yên hoặc không quá khoảng 10% giá trị mua tài sản: Có quy định riêng đối với khoản chi chưa xác định rõ là sửa chữa hay nâng cấp.
Ví dụ: Cửa hàng thi công hết 1.200.000 yên, gồm sửa quầy cũ 150.000 yên, sửa điện 450.000 yên và lắp thêm khu trưng bày 600.000 yên.
Không thể chỉ dựa vào tổng hóa đơn để ghi toàn bộ vào chi phí. Doanh nghiệp cần tách từng hạng mục, lưu báo giá chi tiết, ảnh trước–sau thi công và tài liệu liên quan để kế toán kiểm tra.
Lưu ý: Các ngưỡng tiền không có nghĩa mọi công trình dưới mức đó đều được trừ ngay. Phải xét đúng điều kiện áp dụng.
Bài liên quan trên ATTO
1. Sửa chữa khác nâng cấp tài sản thế nào?
Tên "sửa chữa" hay "nâng cấp" trên hoá đơn không quyết định cách ghi nhận. Khi xét thuế doanh nghiệp, quy định phân biệt theo bản chất công việc:
| Tiêu chí | Sửa chữa (修繕費 – shuzenhi) | Nâng cấp (資本的支出 – shihonteki shishutsu) |
|---|---|---|
| Mục đích | Khôi phục, duy trì tình trạng sử dụng | Tăng giá trị hoặc kéo dài thời gian sử dụng |
| Ví dụ | Sửa quầy bị hỏng, khôi phục đường điện cũ | Lắp thêm khu trưng bày, mở rộng công năng |
| Xử lý | Có thể ghi nhận chi phí nếu đáp ứng điều kiện | Về nguyên tắc ghi nhận vào tài sản (資産 – shisan) và khấu hao (減価償却 – genka shokyaku) theo quy định ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản (国税庁 – Kokuzeicho) — No.5402. |
Một đợt thi công có thể gồm cả hai loại chi phí cùng lúc — xem ví dụ ở mục 2. Doanh nghiệp cung cấp thông tin thực tế để chuyên viên thuế (税理士 – Zeirishi) xác nhận cách xử lý theo hồ sơ, không chỉ theo tên ghi trên hoá đơn.
2. Ngưỡng 200.000 và 600.000 yên áp dụng ra sao?
Hai ngưỡng tiền cần biết
200.000 yên
Một lần sửa chữa hoặc cải thiện đáp ứng điều kiện, trên cùng tài sản theo một kế hoạch, có thể ghi nhận là chi phí sửa chữa nếu dưới mức này.
600.000 yên
Khoản chi chưa xác định rõ là sửa chữa hay nâng cấp, nếu dưới mức này — hoặc không quá khoảng 10% giá trị mua tài sản tại cuối năm tài chính trước — có thể được ghi nhận là chi phí sửa chữa.
Ngoài ngưỡng 600.000 yên, còn có tiêu chí không quá khoảng 10% giá trị mua tài sản. Phải đọc cùng điều kiện áp dụng, không dùng ngưỡng tiền để tự chia nhỏ công trình. ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5402; thông đạt thuế doanh nghiệp 7-8-3, 7-8-4.
Trường hợp sửa chữa định kỳ khoảng ba năm trở xuống cũng có cách xử lý riêng nếu đáp ứng điều kiện. Chu kỳ phải có căn cứ, không phải dự định thay tiếp của doanh nghiệp.
Ví dụ: Thi công cửa hàng hết 1.200.000 yên
| Hạng mục | Số tiền | Ghi chú |
|---|---|---|
| Sửa quầy cũ bị hỏng | 150.000 yên | Khôi phục phần cũ |
| Sửa hệ thống điện cũ | 450.000 yên | Cần kiểm nội dung thực tế |
| Lắp thêm khu trưng bày mới | 600.000 yên | Có dấu hiệu tăng công năng |
| Tổng cộng | 1.200.000 yên |
Điểm cần nhớ: Một hoá đơn không có nghĩa toàn bộ khoản tiền phải được xử lý thuế giống nhau. Cần căn cứ từng hạng mục thực tế.
Lưu ý: Ví dụ này là tình huống giả định, không nên gắn nhãn "được trừ" hay "phải khấu hao" một cách tuyệt đối cho từng dòng khi chưa đủ thông tin. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5402, 修繕費とならないものの判定.
3. Sửa cửa hàng cần giữ hồ sơ gì?
Checklist hồ sơ sửa chữa cửa hàng:
- Báo giá chi tiết từng hạng mục (見積書)
- Hợp đồng thi công và các thay đổi phát sinh (工事請負契約書)
- Hoá đơn và chứng từ thanh toán (請求書)
- Ảnh trước và sau thi công
- Biên bản nghiệm thu hoặc bàn giao, nếu có (検収書)
- Thông tin tài sản cũ, thiết bị cũ và lịch sử sửa chữa
- Hợp đồng thuê và thoả thuận với chủ nhà, nếu là cửa hàng thuê
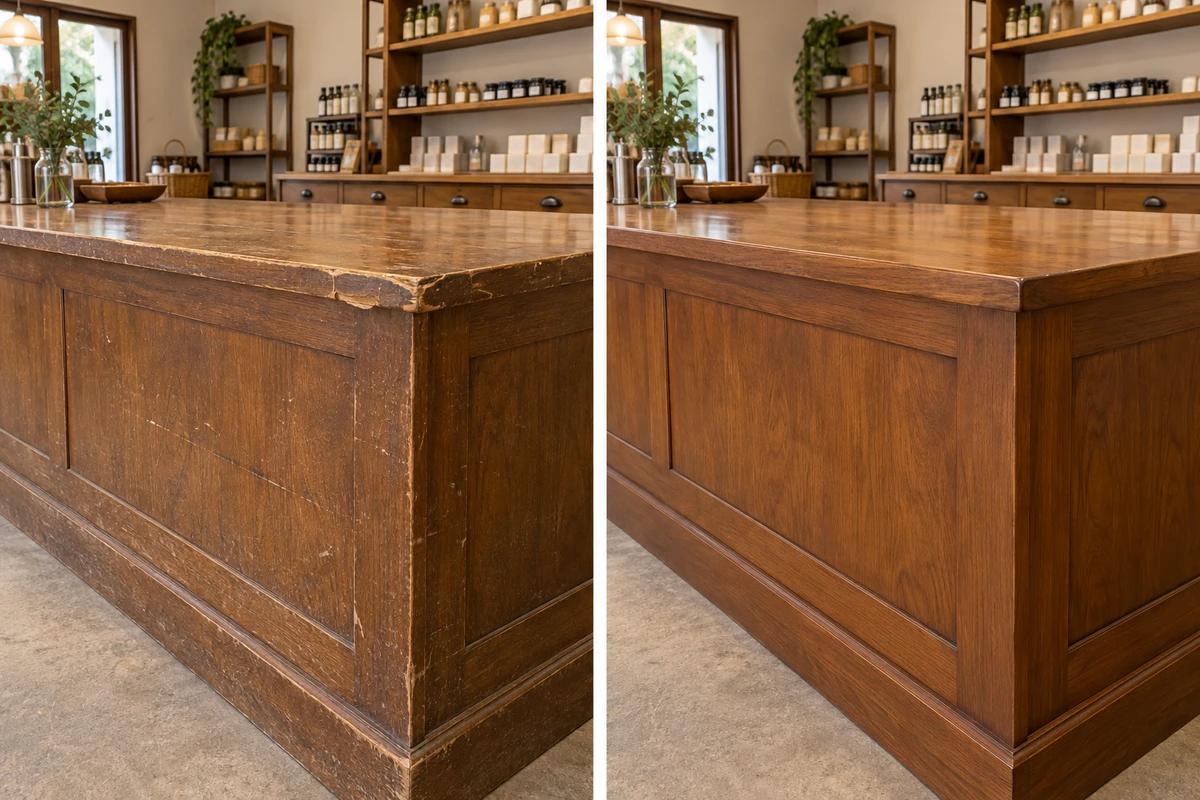
Với từng hạng mục, người phụ trách ghi vị trí thi công, tài sản liên quan, lý do làm và nội dung thực hiện — đây là gợi ý tổ chức thông tin, không phải danh sách biểu mẫu bắt buộc áp dụng cho mọi công trình. Nếu thay thiết bị hay linh kiện, giữ thêm thông số cũ và mới, lý do thay. Không dựng lại ảnh hoặc yêu cầu nhà thầu viết sai nội dung công việc.
Một dòng "thi công quầy" chung không cho thấy hai công việc khác nhau nếu nhà thầu vừa sửa phần hỏng vừa lắp thêm khu trưng bày mới. Doanh nghiệp có thể đề nghị nhà thầu bổ sung bảng mô tả và chi phí thực tế của từng phần để chuyên viên thuế xem xét.
Với cửa hàng thuê, không mặc định tài sản nằm trong nhà thuê thì toàn bộ tiền chi đều là sửa chữa — bổ sung hợp đồng thuê, thoả thuận thi công với chủ nhà, và bên chịu chi phí.
4. Một hoá đơn có nhiều hạng mục thì xử lý thế nào?
Bảng bàn giao có thể tách theo hạng mục thực tế: sửa phần cũ, thay bộ phận, lắp thêm, thay đổi mục đích sử dụng, hoặc mua thiết bị mới. Người phụ trách kèm số chứng từ và tài sản liên quan để người soát tìm lại được. Tên nhóm trong bảng chưa phải quyết định cuối về tài khoản kế toán hoặc xử lý thuế. Hạng mục mua thiết bị mới có cách gom hồ sơ riêng — xem Mua máy móc cho công ty: trừ một lần hay chia nhiều năm?
Nếu nhà thầu báo một giá trọn gói, người phụ trách giữ bản gốc và hỏi thông tin còn thiếu, ghi rõ chưa có thay vì tự phân bổ theo tỷ lệ mong muốn. Trường hợp thi công nhiều giai đoạn, ghi kế hoạch chung và việc từng giai đoạn đã hoàn thành, tránh bỏ sót hoặc ghi nhận trùng.
Với phần cần ghi nhận vào tài sản, nguyên tắc là khấu hao riêng phần đầu tư bổ sung như một tài sản mới có cùng loại và thời gian sử dụng theo quy định với tài sản cũ, đồng thời có các ngoại lệ. Doanh nghiệp giữ hồ sơ tài sản cũ và bảng theo dõi khấu hao để chuyên viên thuế kiểm, không tự lấy thời gian còn lại của hợp đồng thuê làm thời gian khấu hao cho mọi hạng mục. ④ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5405.
Nếu công việc nhằm phục hồi sau thiên tai, cách xử lý chi phí khác với sửa chữa thông thường — người phụ trách nêu rõ nguyên nhân và giữ bằng chứng thiệt hại, không dùng quy tắc của trường hợp đó cho mọi đợt sửa cửa hàng. ⑤ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.5402, mục tài sản bị thiệt hại do thiên tai.
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện. Phần khấu trừ thuế tiêu dùng cần kiểm riêng; phân loại được chi phí sửa chữa trong thuế doanh nghiệp chưa thay thế việc kiểm điều kiện khấu trừ và chứng từ của sắc thuế đó.
Nguồn tham khảo
- Cơ quan Thuế Quốc gia Nhật Bản — No.5402: 修繕費とならないものの判定.
- Cơ quan Thuế Quốc gia Nhật Bản — Thông đạt thuế doanh nghiệp, phần 7-8: 資本的支出と修繕費.
- Cơ quan Thuế Quốc gia Nhật Bản — No.5405: 資本的支出後の減価償却資産の償却方法等.
Từ vựng chuyên môn
Bảng này để tra nhanh và để copy chữ Hán khi cần hỏi lại chuyên gia.
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Cơ quan Thuế Quốc gia Nhật Bản | 国税庁 | Kokuzeicho |
| Chuyên viên thuế | 税理士 | Zeirishi |
| Chi phí sửa chữa | 修繕費 | shuzenhi |
| Khoản chi đầu tư vào tài sản | 資本的支出 | shihonteki shishutsu |
| Khấu hao | 減価償却 | genka shokyaku |
| Tài sản | 資産 | shisan |
| Báo giá | 見積書 | mitsumorisho |
| Hợp đồng thi công | 工事請負契約書 | koji ukeoi keiyakusho |
| Hoá đơn | 請求書 | seikyusho |
| Biên bản nghiệm thu | 検収書 | kenshusho |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →