Công ty trả lương hằng tháng có trách nhiệm khấu trừ và nộp thuế thu nhập thay cho người nhận.
Trả lời nhanh
- Khi trả lương, công ty phải khấu trừ thuế thu nhập và nộp cho cơ quan thuế, thông thường chậm nhất ngày 10 tháng sau.
- Công ty thường xuyên trả lương cho dưới 10 người có thể đăng ký nộp thuế 2 lần/năm thay vì hằng tháng.
- Ngoài tiền lương, thù lao trả cho cá nhân hành nghề như luật sư, chuyên viên thuế cũng có thể phải khấu trừ thuế.
Bài liên quan trên ATTO
1. Công ty khấu trừ thuế từ tiền lương như thế nào?
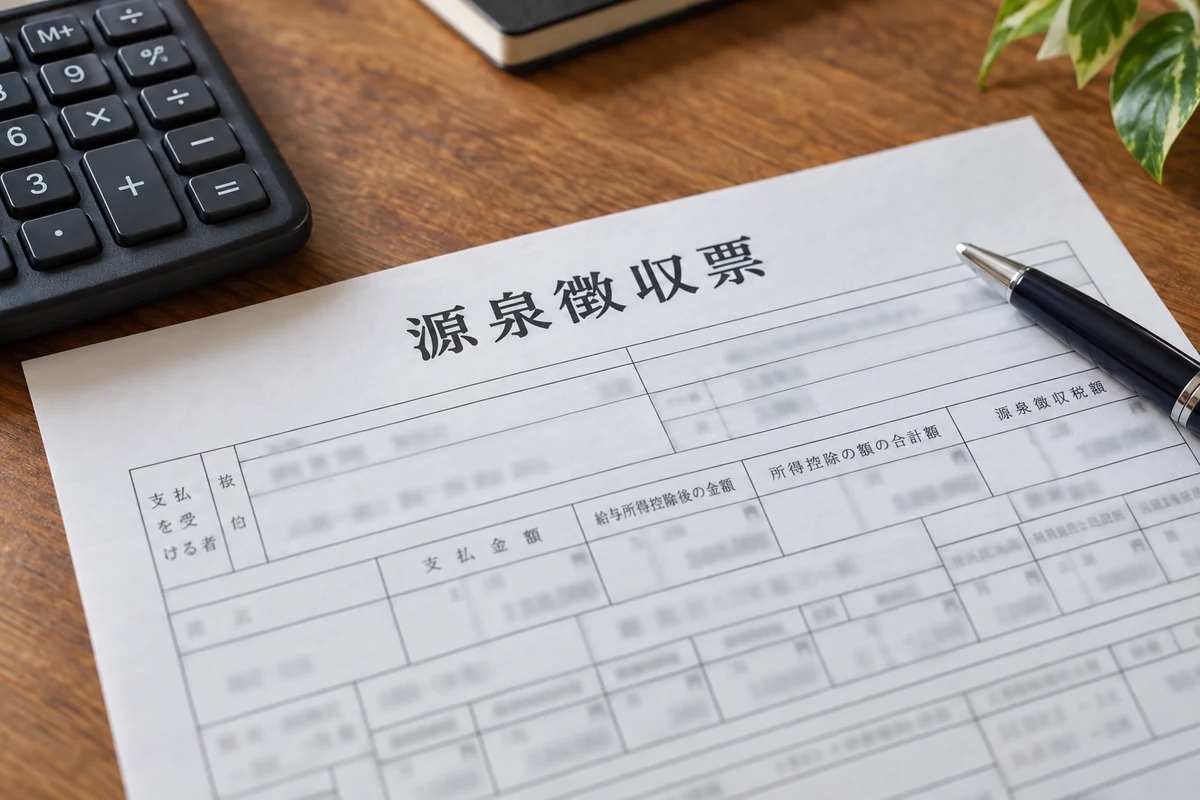
Khi công ty trả lương cho giám đốc, nhân viên, về nguyên tắc phải tính và khấu trừ thuế thu nhập tại nguồn (源泉所得税) theo quy định trước khi trả.
Trình tự: tính lương → khấu trừ thuế thu nhập → trả lương thực nhận → nộp số thuế đã khấu trừ cho cơ quan thuế. Khoản thuế giữ lại không phải tiền của công ty — công ty chỉ giữ hộ để nộp thay người nhận, và không đợi đến quyết toán cuối năm mới nộp.
Mức khấu trừ cụ thể phụ thuộc vào số tiền lương và điều kiện của người nhận (số người phụ thuộc, có khai hay không khai giảm trừ…), tra theo bảng thuế khấu trừ hằng tháng của Cơ quan Thuế Quốc gia. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản, No.2792 và bảng thuế khấu trừ năm 2026.
2. Hằng tháng phải nộp thuế hay được nộp hai lần/năm?
Nguyên tắc chung: thuế đã khấu trừ khi chi trả trong tháng phải nộp chậm nhất ngày 10 tháng tiếp theo.
Chế độ nộp thuế 2 lần/năm dành cho công ty nhỏ: Công ty thường xuyên trả lương cho dưới 10 người có thể đăng ký với cơ quan thuế để nộp thuế thu nhập khấu trừ tại nguồn 2 lần mỗi năm thay vì hằng tháng (源泉所得税の納期の特例):
- Kỳ tháng 1–6: hạn nộp 10/7.
- Kỳ tháng 7–12: hạn nộp 20/1 năm sau.
Không phải cứ công ty dưới 10 nhân viên là tự động được nộp hai lần/năm — doanh nghiệp cần nộp đơn "源泉所得税の納期の特例の承認に関する申請書" và đáp ứng điều kiện áp dụng; đơn này cũng là một trong các hồ sơ thuế công ty mới thành lập cần biết sớm, cùng lúc với các giấy tờ khác phải nộp cho cơ quan thuế. ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản, No.2505; mẫu đơn 源泉所得税の納期の特例の承認に関する申請書.
3. Ngoài tiền lương, những khoản chi trả nào cũng cần khấu trừ?
Ngoài tiền lương, khi công ty trả thù lao cho cá nhân hành nghề như chuyên viên thuế (税理士) hoặc luật sư (弁護士), về nguyên tắc cũng phải kiểm tra nghĩa vụ khấu trừ thuế tại nguồn.
Ví dụ: công ty trả thù lao 100.000 yên cho một chuyên viên thuế cá nhân, giả định toàn bộ khoản này thuộc căn cứ khấu trừ — thuế khấu trừ 10,21% là 10.210 yên. Công ty trả người nhận 89.790 yên và nộp 10.210 yên cho cơ quan thuế.
Nếu thanh toán cho pháp nhân hành nghề thuế (税理士法人), cách xử lý khác — khoản này không thuộc diện khấu trừ. Khi hóa đơn có thuế tiêu dùng, cần kiểm tra đúng căn cứ tính khấu trừ theo quy định. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản, No.2798.
Tóm lại, công ty trả lương có trách nhiệm tính, khấu trừ và nộp thuế thu nhập tại nguồn. Theo nguyên tắc phải nộp hằng tháng, nhưng công ty thường xuyên trả lương cho dưới 10 người có thể đăng ký chế độ nộp thuế khấu trừ tại nguồn 2 lần/năm. Ngoài lương, thù lao trả cho một số cá nhân hành nghề chuyên môn cũng thuộc diện cần khấu trừ.
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
Đối chiếu ngày 14/10/2026.
- NTA — No.2792: Các loại thù lao phải khấu trừ.
- NTA — No.2798: Thù lao luật sư, chuyên viên thuế.
- NTA — No.2505: Hạn nộp và chế độ nộp thuế khấu trừ tại nguồn 2 lần/năm.
- NTA — Bảng thuế khấu trừ năm 2026.
Từ vựng chuyên môn
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Thuế khấu trừ tại nguồn | 源泉所得税 | gensen shotokuzei |
| Chế độ nộp thuế khấu trừ tại nguồn 2 lần/năm | 源泉所得税の納期の特例 | gensen shotokuzei no noki no tokurei |
| Chuyên viên thuế | 税理士 | Zeirishi |
| Pháp nhân hành nghề thuế | 税理士法人 | zeirishi hojin |
| Luật sư | 弁護士 | bengoshi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →