Công ty vốn 10 triệu yên có thu nhập chịu thuế 10 triệu yên trong năm. Nếu đủ điều kiện ưu đãi, công ty chia thu nhập thành hai phần để tính thuế doanh nghiệp (法人税), thay vì nhân toàn bộ với một tỷ lệ.
Trả lời nhanh
- Công ty thông thường đủ điều kiện ưu đãi áp 15% cho phần thu nhập chịu thuế đến 8 triệu yên/năm.
- Phần vượt 8 triệu yên áp 23,2%, không làm phần thu nhập đầu chuyển sang mức cao hơn.
- Vốn không quá 100 triệu yên là điều kiện cần kiểm, chưa đủ để tự kết luận được hưởng 15%.
- Công ty thông thường vốn trên 100 triệu yên áp 23,2% trên toàn bộ thu nhập chịu thuế.
Bài liên quan trên ATTO
- → Công ty kinh doanh bị lỗ tại Nhật: Được chuyển lỗ trong bao nhiêu năm?
- → Đã quyết toán thuế doanh nghiệp ở Nhật, có cần khai thuế tỉnh và thành phố nữa không?
- → Thuế kinh doanh pháp nhân tại Nhật: Phân biệt 法人事業税 và 特別法人事業税 (bài sắp đăng)
- → Công ty kinh doanh thua lỗ: Vì sao vẫn phải nộp thuế địa phương? (bài sắp đăng)
1. Công ty nào được áp dụng 15%?
Mức 15% dành cho công ty thông thường thuộc nhóm quy mô nhỏ theo quy định và đủ điều kiện ưu đãi. Vốn hoặc khoản góp vốn được xét tại cuối kỳ kế toán; phần thu nhập được hưởng mức này có giới hạn 8 triệu yên cho một năm.
Một số công ty vốn không quá 100 triệu yên vẫn bị loại khỏi nhóm chia bậc này, chẳng hạn công ty do pháp nhân vốn từ 500 triệu yên kiểm soát hoàn toàn, công ty bảo hiểm tương hỗ hoặc pháp nhân đầu tư. Riêng nhóm bị loại khỏi ưu đãi (適用除外事業者) — xác định chủ yếu theo điều kiện thu nhập bình quân 3 năm cơ sở vượt 1,5 tỷ yên (15億円), không chỉ đơn thuần dựa vào vốn — phần thu nhập đến 8 triệu yên/năm áp 19%, không phải 15% hoặc 23,2%.
Với năm tài chính bắt đầu từ 01/04/2025, công ty có thu nhập chịu thuế trong năm vượt 1 tỷ yên (10億円) thì phần đến 8 triệu yên áp 17% thay cho 15%. Ví dụ dưới đây không thuộc ngoại lệ.
Mức ưu đãi 15% hiện có thời hạn áp dụng — theo quy định hiện hành, áp cho năm tài chính bắt đầu trước ngày 01/04/2027; đây không phải mức thuế cố định vĩnh viễn, cần xác nhận lại khi tới gần mốc này. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản, No.5759 và No.5432; Cục Doanh nghiệp vừa và nhỏ Nhật Bản (中小企業庁) — trang 法人税率の軽減; Bộ Tài chính Nhật Bản — tóm tắt cải cách thuế 2025.
2. Thu nhập 10 triệu yên tính thuế ra sao?
Giả định công ty vốn 10 triệu yên, kỳ kế toán đủ một năm, được áp dụng ưu đãi 15%; thu nhập chịu thuế là 10.000.000 yên và không có điều chỉnh đặc biệt trong ví dụ.
Phần vượt: 2.000.000 × 23,2% = 464.000 yên.
Tổng thuế doanh nghiệp: 1.200.000 + 464.000 = 1.664.000 yên.
Công ty cần xác định thu nhập chịu thuế trước khi chia phần tính thuế.
Thu nhập chịu thuế không phải doanh thu hoặc số dư tài khoản ngân hàng. Số này được xác định từ kết quả kế toán và các điều chỉnh theo luật thuế. Vì vậy, số “lãi” công ty nhìn thấy trên báo cáo chưa chắc là đúng căn cứ dùng trong phép tính. ② Căn cứ: Bộ Tài chính Nhật Bản, 法人課税に関する基本的な資料, phần thu nhập và thuế suất.
3. Công ty vốn lớn và tổng tiền thuế cần phân biệt thế nào?
Với công ty thông thường vốn trên 100 triệu yên, thuế suất là 23,2% trên toàn bộ thu nhập chịu thuế. Ưu đãi 15% hỗ trợ nhóm công ty nhỏ đủ điều kiện ở phần thu nhập đầu; không phải chính sách dành riêng cho công ty đang thua lỗ.
Thuế doanh nghiệp trong bài là thuế quốc gia. Thuế kinh doanh pháp nhân (法人事業税) là khoản khác do địa phương quản lý, nên không thể dùng kết quả mục 2 làm tổng tiền thuế quyết toán. Nghĩa vụ địa phương khi lỗ được giải thích trong bài “Công ty kinh doanh thua lỗ: Vì sao vẫn phải nộp thuế địa phương?”.
Trước khi tự áp mức 15%, công ty nên trao đổi với chuyên viên thuế (税理士 – Zeirishi) để xác nhận nhóm pháp nhân, vốn cuối kỳ và điều kiện ưu đãi. ③ Căn cứ: NTA, No.5759; Bộ Tài chính Nhật Bản, tài liệu về thuế đối với pháp nhân nhỏ.
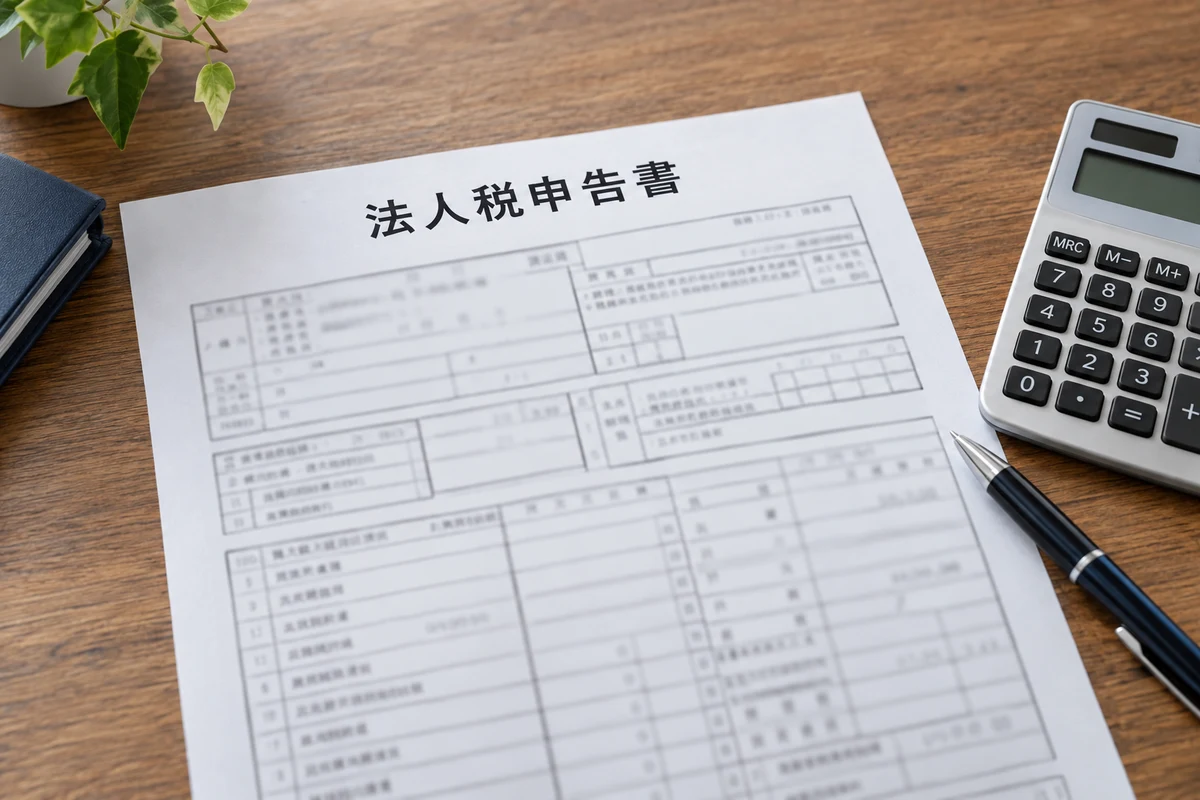
Số thuế doanh nghiệp (法人税) tính trong ví dụ trên chưa phải toàn bộ số thuế công ty phải nộp khi quyết toán. Doanh nghiệp còn có thể phát sinh các khoản thuế khác như thuế địa phương — 地方法人税, 法人住民税, 法人事業税 và 特別法人事業税.
Để biết công ty cần phải thực hiện các nghĩa vụ thuế nào khác, xem đầy đủ ở bài viết Công ty tại Nhật phải nộp những loại thuế nào? Phân biệt thuế quốc gia và thuế địa phương (bài sắp đăng).
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
- NTA — No.5759: Thuế suất thuế doanh nghiệp.
- NTA — No.5432: Phạm vi pháp nhân nhỏ và các trường hợp bị loại.
- Bộ Tài chính Nhật Bản — Tài liệu cơ bản về thuế pháp nhân.
- Bộ Tài chính Nhật Bản — Các biện pháp thuế đối với pháp nhân nhỏ.
Từ vựng chuyên môn
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Thuế doanh nghiệp | 法人税 | hojinzei |
| Thuế kinh doanh pháp nhân | 法人事業税 | hojin jigyozei |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →