Hằng năm, nhiều công ty tại Nhật nhận được giấy kê khai tài sản khấu hao (償却資産申告書) từ cơ quan thuế địa phương. Có công ty chỉ sở hữu vài thiết bị văn phòng, có công ty không có tài sản thuộc diện kê khai nhưng vẫn nhận được giấy.
Vậy khi nào doanh nghiệp bắt buộc phải kê khai, và khi nào cần gửi lại giấy xác nhận không có tài sản?
Trả lời nhanh
- Có tài sản thuộc diện kê khai thì vẫn phải kê khai hằng năm, ngay cả khi không phát sinh thuế phải nộp.
- Nếu không có tài sản thuộc diện kê khai, doanh nghiệp cần kiểm tra hướng dẫn của địa phương. Trường hợp nhận được tờ khai, nhiều địa phương đề nghị gửi lại và ghi rõ 「該当資産なし」 (không có tài sản thuộc diện kê khai).
Bài liên quan trên ATTO
1. Những tài sản nào cần kê khai?
Ngoài đất và nhà, thuế tài sản cố định (固定資産税) còn áp dụng đối với một số tài sản khấu hao phục vụ kinh doanh (償却資産).
Các tài sản thường cần kiểm tra gồm:
- Máy móc, thiết bị sản xuất.
- Bàn ghế, nội thất và thiết bị văn phòng.
- Thiết bị cửa hàng, nhà hàng, cơ sở kinh doanh.
- Một số hạng mục lắp đặt, cải tạo phục vụ kinh doanh.
Không phải mọi tài sản ghi trên sổ kế toán đều thuộc diện kê khai. Doanh nghiệp cần phân loại theo quy định về 償却資産.
2. Có tài sản nhưng không phát sinh thuế, có phải kê khai không?
Có. Nghĩa vụ kê khai và nghĩa vụ nộp thuế là hai việc khác nhau.
Theo quy định hiện hành, tài sản khấu hao có ngưỡng miễn thuế thông thường là 150万円 (1,5 triệu yên) tính theo giá trị tính thuế (課税標準額), không phải tổng giá mua ban đầu.
Ví dụ, công ty có thiết bị kinh doanh thuộc diện kê khai nhưng tổng giá trị tính thuế chưa đạt ngưỡng miễn thuế:
- Công ty vẫn phải kê khai tài sản hằng năm.
- Cơ quan thuế địa phương căn cứ vào hồ sơ để xác định giá trị tính thuế.
- Nếu thuộc diện miễn thuế, công ty không phát sinh tiền thuế phải nộp.
Không nhận được giấy nhắc từ địa phương không có nghĩa là được miễn kê khai. ① Căn cứ: Luật Thuế địa phương (地方税法) Điều 351 — ngưỡng miễn 150万円 cho tài sản khấu hao (đối chiếu hiện hành 14/10/2026, không có mốc hết hạn áp dụng).
3. Không có tài sản, tại sao công ty vẫn nhận được giấy kê khai?
Theo quy định, công ty không mặc nhiên phải kê khai tài sản khấu hao (償却資産申告書) chỉ vì đã thành lập doanh nghiệp. Tuy nhiên, nếu nhận được giấy kê khai dù không có tài sản thuộc diện kê khai, công ty nên phản hồi theo hướng dẫn của cơ quan thuế địa phương.
Ví dụ, tại Tokyo, doanh nghiệp không có tài sản thuộc diện kê khai được hướng dẫn ghi 「該当資産なし」 (Không có tài sản thuộc diện kê khai) vào mục ghi chú, cụ thể là ô 18備考 trên tờ khai, rồi gửi lại. ② Căn cứ: 東京都主税局 — 固定資産税(償却資産)のQ&A, mục 5「申告書の記入方法や提出に関するQ&A」, câu Q5-4 "申告書が送られてきたのですが、申告対象資産を所有していない場合でも申告は必要ですか。"
Lưu ý: Không phải nộp thuế không có nghĩa là không phải kê khai. Nếu công ty có tài sản thuộc diện kê khai nhưng giá trị tính thuế chưa đạt ngưỡng phải nộp, doanh nghiệp vẫn phải kê khai hằng năm. ③ Căn cứ: Điều 383 Luật Thuế địa phương (地方税法); 東京都主税局 — trang 償却資産, hướng dẫn trường hợp không có tài sản thuộc diện.
4. Doanh nghiệp cần làm gì hằng năm?
Doanh nghiệp nên kiểm tra tài sản đang sở hữu tại ngày 01/01 và thực hiện theo từng trường hợp:
| Tình trạng | Cách xử lý |
|---|---|
| Có tài sản thuộc diện kê khai, dù chưa phát sinh thuế | Kê khai hằng năm |
| Có tài sản thuộc diện kê khai và phát sinh thuế | Kê khai và nộp thuế theo thông báo |
| Không có tài sản thuộc diện kê khai | Kiểm tra hướng dẫn địa phương; nếu nhận được tờ khai, nên phản hồi xác nhận không có tài sản |
Hạn kê khai thông thường là 31/01 hằng năm, được điều chỉnh khi trùng ngày nghỉ.
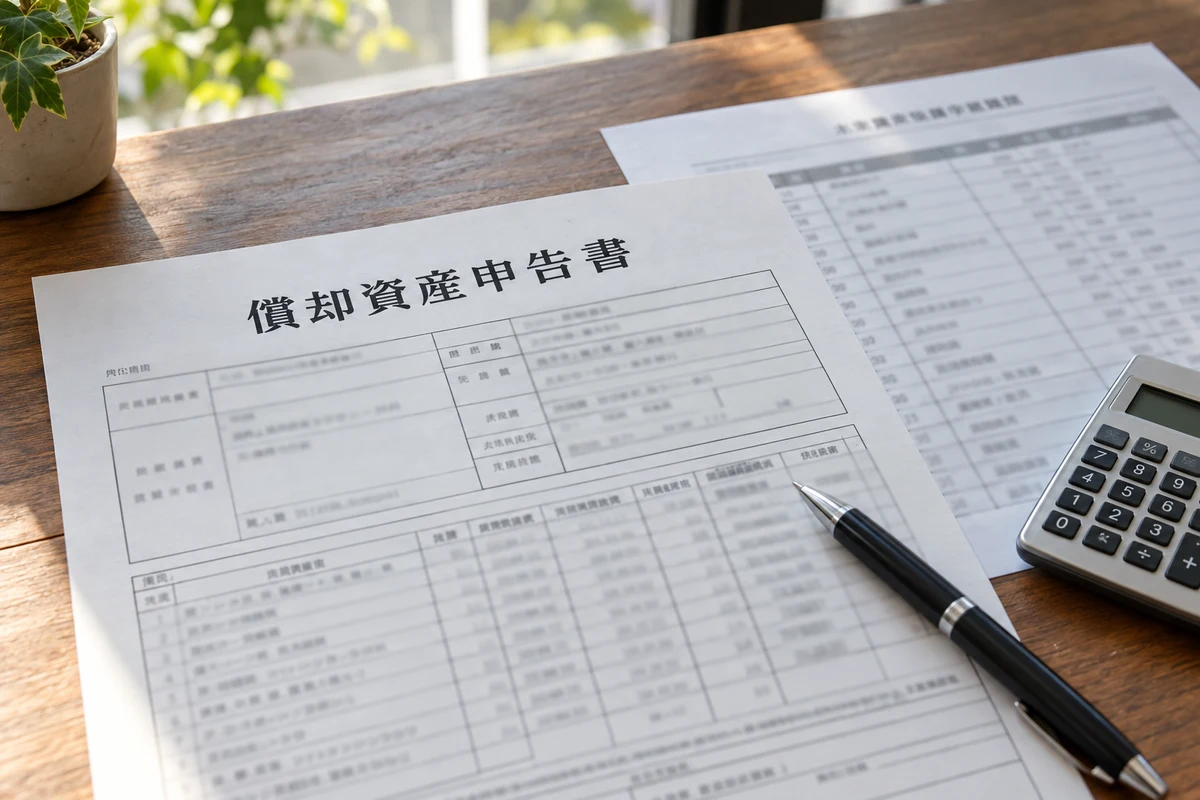
Doanh nghiệp cũng cần phân biệt kê khai 償却資産 với việc hạch toán khấu hao tài sản trong kế toán và quyết toán thuế doanh nghiệp. Đây là hai thủ tục có mục đích khác nhau.
ATTO hỗ trợ tập hợp, đối chiếu chứng từ và quản lý dữ liệu tài sản trong sổ kế toán. Việc xác định nghĩa vụ thuế, lập hồ sơ thuế và đại diện khai thuế thuộc phạm vi nghiệp vụ của chuyên viên thuế (税理士).
Nguồn tham khảo
Đối chiếu ngày 14/10/2026.
- Luật Thuế địa phương Nhật Bản (地方税法), Điều 351 và Điều 383.
- 東京都主税局 — trang 償却資産 (固定資産税), mục hướng dẫn kê khai và câu hỏi thường gặp.
Từ vựng chuyên môn
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Tài sản khấu hao | 償却資産 | shokyaku shisan |
| Thuế tài sản cố định | 固定資産税 | kotei shisanzei |
| Giá trị tính thuế | 課税標準額 | kazei hyojungaku |
| Tờ khai tài sản khấu hao | 償却資産申告書 | shokyaku shisan shinkokusho |
| Không có tài sản thuộc diện | 該当資産なし | gaitou shisan nashi |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →