Công ty mua hàng và nhận được giấy yêu cầu thanh toán (請求書) hoặc biên nhận (領収書). Nhưng những giấy tờ này có được xem là Invoice hợp lệ để khấu trừ thuế tiêu dùng không?
Từ ngày 01/10/2023, Nhật Bản áp dụng chế độ Invoice (インボイス制度). Theo đó, hoá đơn đủ điều kiện (適格請求書) là chứng từ do doanh nghiệp đã đăng ký phát hành, thể hiện các thông tin cần thiết về giao dịch, thuế suất và thuế tiêu dùng.
Điểm quan trọng không nằm ở tên tờ giấy, mà ở nội dung chứng từ và tư cách đăng ký Invoice của bên phát hành.
Trả lời nhanh
Hoá đơn đủ điều kiện (適格請求書), thường gọi là Invoice, là chứng từ quan trọng khi doanh nghiệp kiểm tra điều kiện khấu trừ thuế tiêu dùng đầu vào.
Một Invoice đầy đủ cần có sáu nhóm thông tin:
- Tên và số đăng ký Invoice của bên bán.
- Ngày giao dịch.
- Nội dung mua bán và dấu nhận biết hàng thuộc thuế suất giảm, nếu có.
- Tổng tiền phân theo từng thuế suất và thuế suất áp dụng.
- Số thuế tiêu dùng theo từng thuế suất.
- Tên doanh nghiệp nhận chứng từ.
Giấy yêu cầu thanh toán (請求書) hoặc biên nhận (領収書) đều có thể đáp ứng điều kiện Invoice nếu có đầy đủ nội dung theo quy định.
Lưu ý: Một số ngành được phép phát hành Invoice rút gọn (適格簡易請求書), với yêu cầu thông tin khác Invoice đầy đủ.
1. Hoá đơn đủ điều kiện là gì?
Invoice là chứng từ do bên bán đã đăng ký phát hành, giúp bên mua xác định thuế suất và số thuế tiêu dùng của giao dịch.
Khi xét khấu trừ thuế tiêu dùng đầu vào (仕入税額控除), doanh nghiệp về nguyên tắc cần lưu sổ kế toán và Invoice hoặc chứng từ được chấp nhận theo quy định. Việc đã thanh toán tiền chưa đủ để kết luận khoản thuế đầu vào được khấu trừ.
Ví dụ: Nhân viên mua đồ dùng cho công ty và mang về biên nhận (領収書). Kế toán cần kiểm tra thông tin trên biên nhận, không chỉ nhìn tên chứng từ hoặc tổng số tiền đã trả.
Chỉ doanh nghiệp đã đăng ký với Cơ quan Thuế Nhật Bản mới có tư cách phát hành Invoice. Số đăng ký thường được thể hiện bằng chữ T kèm 13 chữ số.
Doanh nghiệp có thể kiểm tra số đăng ký và thông tin bên phát hành tại trang chính thức của Cơ quan Thuế Quốc gia Nhật Bản (国税庁 – Kokuzeicho).
Khi kiểm tra, cần lưu ý tình trạng và thời điểm hiệu lực đăng ký của bên phát hành. ① Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.6498.
2. Invoice cần có những mục gì?
Với Invoice đầy đủ (適格請求書), doanh nghiệp cần kiểm tra sáu nhóm thông tin dưới đây. Các số ❶–❻ tương ứng với mẫu hoá đơn minh hoạ.
Mục trên giấy — Nghĩa tiếng Việt
- ❶ 適格請求書発行事業者の氏名又は名称と登録番号: Tên bên phát hành và số đăng ký Invoice.
- ❷ 取引年月日: Ngày giao dịch.
- ❸ 取引内容(軽減税率の対象品目である旨を含む): Nội dung mua bán, kèm dấu nhận biết mặt hàng thuộc thuế suất giảm nếu có.
- ❹ 税率ごとに区分して合計した対価の額および適用税率: Tổng tiền phân theo từng thuế suất và thuế suất áp dụng. Số tiền có thể ghi theo giá đã gồm thuế hoặc chưa gồm thuế theo quy định.
- ❺ 税率ごとに区分した消費税額等: Số thuế tiêu dùng phân theo từng thuế suất.
- ❻ 書類の交付を受ける事業者の氏名又は名称: Tên doanh nghiệp nhận chứng từ.
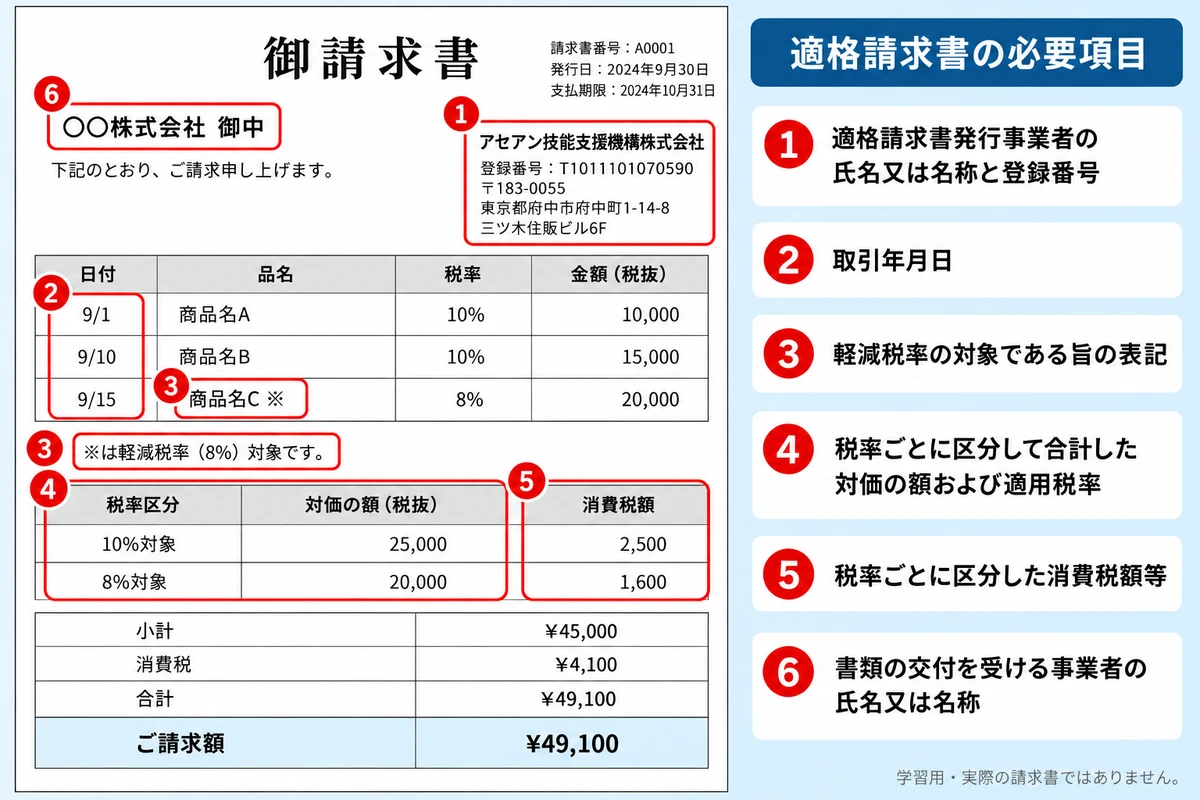
Trên mẫu minh hoạ, nội dung mua bán thường nằm ở cột 品名 (tên hàng). Dấu ※ có thể được dùng để nhận biết mặt hàng áp dụng thuế suất giảm 8%, thay vì thuế suất thông thường 10%. ② Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.6625.
Invoice rút gọn (適格簡易請求書)
Một số ngành như bán lẻ, nhà hàng, taxi và các hoạt động đủ điều kiện theo quy định được phép phát hành Invoice rút gọn.
Khác với Invoice đầy đủ, loại này:
- Không bắt buộc ghi tên người mua.
- Chỉ cần ghi thuế suất áp dụng hoặc số thuế tiêu dùng theo từng thuế suất, thay vì bắt buộc cả hai.
Ví dụ: Công ty mua văn phòng phẩm tại cửa hàng bán lẻ và nhận biên nhận không có tên công ty mua hàng. Nếu cửa hàng thuộc diện được phát hành Invoice rút gọn và biên nhận đáp ứng các nội dung bắt buộc, việc thiếu tên người mua không tự làm chứng từ mất tính hợp lệ.
Vì vậy, doanh nghiệp cần kiểm tra đúng loại Invoice trước khi kết luận chứng từ thiếu thông tin. ③ Căn cứ: Cơ quan Thuế Quốc gia Nhật Bản — No.6497.
3. Chứng từ thiếu thông tin thì xử lý thế nào?
Nếu nhận được hoá đơn hoặc biên nhận thiếu thông tin, doanh nghiệp nên giữ chứng từ đang có, xác định mục còn thiếu và liên hệ bên phát hành để kiểm tra hoặc yêu cầu bổ sung.
Không tự điền số đăng ký Invoice hoặc sửa thông tin trên chứng từ của người bán.
Ví dụ, công ty nhận giấy yêu cầu thanh toán chỉ có tên hàng và tổng tiền. Người phụ trách nên kiểm tra số đăng ký bên phát hành, thuế suất, số thuế và các thông tin còn lại theo loại chứng từ, thay vì mặc định giấy đó đã đủ điều kiện.
Trong trường hợp bên bán không phát hành Invoice, doanh nghiệp vẫn cần xem xét các quy định chuyển tiếp hoặc ngoại lệ nếu có. Không phải mọi giao dịch thiếu Invoice đều được xử lý giống nhau.
Xem thêm bài: Mua hàng không có Invoice thì khấu trừ thuế tiêu dùng thế nào?
ATTO hỗ trợ tập hợp, lưu trữ và đối chiếu chứng từ, nhập dữ liệu kế toán. Việc xác định thuế, lập hồ sơ theo phán đoán thuế và đại diện khai do chuyên viên thuế (税理士) thực hiện.
Nguồn tham khảo
- Cơ quan Thuế Quốc gia Nhật Bản — No.6498: Chế độ Invoice.
- Cơ quan Thuế Quốc gia Nhật Bản — No.6625: Các nội dung cần ghi, dẫn Luật thuế tiêu dùng Điều 57-4 trong phần căn cứ.
- Cơ quan Thuế Quốc gia Nhật Bản — No.6497: Nội dung chứng từ, phần Invoice rút gọn.
- Cơ quan Thuế Quốc gia Nhật Bản — Trang tra cứu đăng ký Invoice chính thức.
Từ vựng chuyên môn
| Tiếng Việt | Chữ Hán | Cách đọc |
|---|---|---|
| Hoá đơn đủ điều kiện | 適格請求書 | tekikaku seikyusho |
| Invoice rút gọn | 適格簡易請求書 | tekikaku kan-i seikyusho |
| Giấy yêu cầu thanh toán | 請求書 | seikyusho |
| Biên nhận | 領収書 | ryoshusho |
| Khấu trừ thuế tiêu dùng đầu vào | 仕入税額控除 | shiire zeigaku kojo |
| Cơ quan Thuế Quốc gia Nhật Bản | 国税庁 | Kokuzeicho |
| Chuyên viên thuế | 税理士 | Zeirishi |
ATTO
Đối tác hỗ trợ pháp lý, đầu tư và phát triển doanh nghiệp tại Nhật Bản
Visa & tư cách lưu trú · Đầu tư & thành lập doanh nghiệp · Kế toán & Thuế · Vận hành doanh nghiệp & Back Office · Giới thiệu nhân sự · Kỹ năng đặc định · Kết nối đối tác kinh doanh
Các nghiệp vụ chuyên môn độc quyền được thực hiện bởi chuyên gia có tư cách hành nghề: luật sư hành chính (Gyoseishoshi), chuyên viên thuế (Zeirishi), luật sư tư pháp (Shihoshoshi), chuyên viên lao động và bảo hiểm (Sharoushi).
Liên hệ ATTO để được tư vấn ban đầu miễn phí và kết nối chuyên gia phù hợp →